Passer à la facture électronique : préparer l'émission 2027 dans un négoce
Un mois après le 1er septembre 2026, la réception est en place. Reste l'émission, obligatoire pour les PME au 1er septembre 2027 : mentions, avoirs, autofacturation et plan de onze mois pour un négoce.
 Emile Bretillot
Co-fondateur & COO
Passer à la facture électronique, c'est désormais une question de calendrier, plus de principe. Depuis le 1er septembre 2026, chaque négoce doit pouvoir recevoir ses factures par une plateforme agréée. L'étape suivante, l'émission, devient obligatoire pour les PME le 1er septembre 2027 : il reste onze mois. Ce guide fait le point sur le premier mois et détaille ce que l'émission change dans un négoce. Vous pouvez aussi demander une démonstration pour voir ces flux tourner sur vos propres factures.
Un mois après le 1er septembre : ce qui a vraiment changé
Le 1er septembre 2026 a eu lieu à la date prévue, sans report. Le gouvernement l'a présenté comme « un coup d'envoi, et non une date couperet ».
Les premiers chiffres officiels, communiqués le 16 septembre, donnent la mesure : environ 70 % des entreprises avaient désigné leur plateforme de réception, 5 millions de factures avaient déjà circulé, pour plus de 15 milliards d'euros. Environ 150 plateformes sont aujourd'hui immatriculées, la liste est tenue à jour sur impots.gouv.fr.
Une tolérance s'applique jusqu'à la fin de l'année : pas de sanction en 2026 pour une entreprise engagée dans une démarche sérieuse de mise en conformité. Le guide pratique de la DGFiP est net sur un point : cette tolérance n'est ni un report ni une suspension. Elle ne couvre ni l'inertie, ni le maintien volontaire de circuits parallèles.
Sur le terrain, les incidents les plus cités se ressemblent :
- des factures rejetées faute de SIREN du client ;
- des erreurs d'annuaire, qui envoient la facture vers la mauvaise plateforme ;
- des inscriptions commencées, jamais finalisées.
Rien de spectaculaire. Ce sont des problèmes de données, pas de technologie. Et c'est exactement ce qui attend l'émission en 2027.
Vous voulez voir comment NegoFlow prépare une facture conforme depuis la commande, sans ressaisie ? Demander une démonstration.
Recevoir maintenant, émettre l'an prochain : votre calendrier
La réforme repose sur deux obligations, qui ne tombent pas en même temps pour un négoce.
- Réception : obligatoire pour tous depuis le 1er septembre 2026. C'est fait, ou ce doit l'être sans attendre.
- Émission : obligatoire au 1er septembre 2027 pour les PME, TPE et micro-entreprises, catégorie où se range la grande majorité des négociants.
- E-reporting : même date que l'émission. Il concerne notamment vos ventes à l'export, qui ne passent pas par le circuit français mais dont les données doivent remonter à l'administration.
Un point utile en négociation : un client grand compte ne peut pas vous imposer la facture électronique avant 2027, ni refuser de payer un PDF pour ce seul motif. Vous choisissez votre date de bascule, dans la limite du 1er septembre 2027.
Le détail des échéances et le vocabulaire (PDP, PPF, Factur-X) sont repris dans notre guide de la facture électronique 2026.
Les quatre nouvelles mentions à préparer dès maintenant
Une facture électronique n'est pas un PDF envoyé autrement. C'est un fichier structuré, contrôlé par la plateforme avant d'être transmis. Si une donnée manque, la facture est rejetée. Quatre mentions s'ajoutent aux mentions habituelles, et elles s'appliquent avec votre obligation d'émission, donc en septembre 2027 pour une PME :
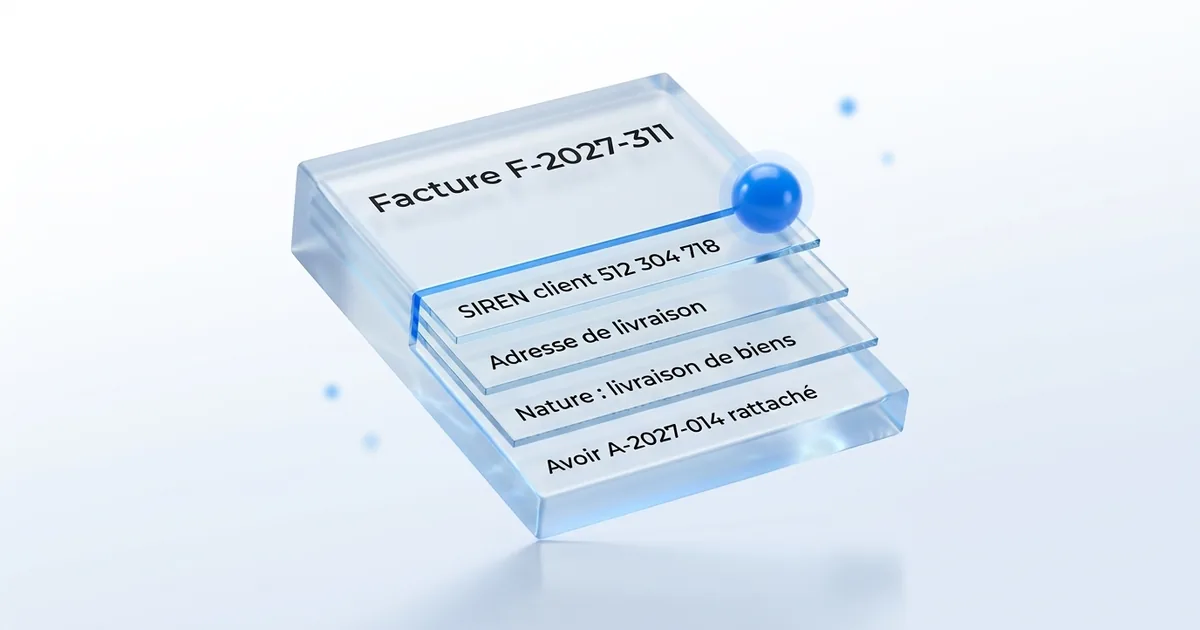
- Le SIREN du client. C'est lui qui permet d'acheminer la facture vers la bonne plateforme. C'est aussi la première cause de rejet constatée en septembre.
- L'adresse de livraison, si elle diffère de l'adresse de facturation. Un cas courant en négoce, quand le camion livre une plateforme du client et non son siège.
- La nature de l'opération : livraison de biens, prestation de services, ou les deux. Un négoce qui refacture du transport ou du stockage à façon est concerné.
- L'option pour la TVA sur les débits, quand elle a été retenue.
Ces mentions ne s'écrivent pas au moment de facturer. Elles se préparent dans vos fiches clients et vos fiches articles. Une fiche client sans SIREN aujourd'hui, c'est une facture rejetée en septembre 2027.
Poids variable, réfactions, avoirs : les factures qu'un guide générique oublie
Les guides de mise en conformité raisonnent sur une facture simple : un prix, une quantité, une date. La facture d'un négoce de fruits et légumes n'est presque jamais simple.
Le poids variable. Vous commandez 25 tonnes, le pont-bascule en affiche 24,7. La facture part sur le poids livré, pas sur le poids commandé. Si l'écart est corrigé à la main entre deux outils, chaque correction est une occasion de rejet ou de litige.
La réfaction après agréage. Un lot arrive avec un défaut de qualité, le client applique une réduction de prix après agréage. Cette réfaction se traduit par un avoir ou par une facture rectificative. Dans le circuit électronique, l'avoir est un document à part entière : il passe par la plateforme et doit faire référence à la facture d'origine.
Le litige. Le guide de la DGFiP distingue le rejet par une plateforme (une anomalie technique) du refus par l'acheteur (un statut motivé). Il précise que le refus ne doit pas servir à régler un simple litige commercial. Un désaccord sur un calibre ou un tonnage se traite donc comme aujourd'hui, par la discussion puis l'avoir, et non en bloquant la facture.
Ces trois cas ont un point commun : la bonne facture dépend d'informations qui vivent dans la commande, la pesée et l'agréage. Un outil de facturation qui ne les voit pas vous oblige à les ressaisir. C'est la raison pour laquelle le suivi du lot, du calibre et de la marge et la facture devraient vivre au même endroit.
Autofacturation : ce qui change pour la facture du producteur
Dans beaucoup de négoces, c'est l'acheteur qui établit la facture pour le compte du producteur, à partir du bon d'apport. Cette pratique reste autorisée.
Trois points à retenir :
- Le mandat de facturation reste la base. Il doit être écrit, et le producteur garde la possibilité de contester la facture émise en son nom.
- La plateforme d'émission est celle du négociant, qui crée la facture. Celle du producteur la reçoit.
- Le calendrier suit celui du producteur, qui reste le vendeur. Pour un producteur PME, l'autofacture devient électronique au plus tard en septembre 2027. Certaines situations fiscales propres aux exploitants agricoles méritent une vérification avec votre expert-comptable.
Le bénéfice est réel : une autofacture générée depuis le bon d'apport, avec le tonnage et le calibre réceptionnés, supprime une ressaisie que la plupart des négoces font encore à la main en pleine campagne. Le choix de la plateforme qui porte ce flux est détaillé dans notre billet sur la PDP intégrée à l'ERP.
Facture rejetée ou bloquée : la marche à suivre
Le premier mois l'a montré : un rejet n'est pas une exception, c'est un incident courant. Le guide de la DGFiP donne une conduite claire.
- Identifier la cause : format, donnée obligatoire absente, mauvaise identification du client, routage.
- Corriger et renvoyer par le circuit électronique. Si c'est l'acheteur qui a refusé la facture, la nouvelle facture prend un nouveau numéro.
- En cas d'urgence de trésorerie, envoyer un double par un autre canal, marqué « duplicata » ou « copie », clairement rattaché à la facture initiale.
- Éviter les doublons : une seule facture de référence est payée, comptabilisée et déclarée.
- Garder la trace du rejet, des échanges et de la correction.
Le cinquième point est celui qu'on oublie. En cas de contrôle, c'est cette trace qui démontre une démarche sérieuse.
Le plan de onze mois, trimestre par trimestre
Une date mérite d'être regardée de près : le 1er septembre 2027 tombe en pleine campagne de récolte. Personne ne veut découvrir un rejet de facture en pleine période d'enlèvements. L'objectif raisonnable est d'avoir basculé avant l'été 2027.
Octobre à décembre 2026 : faire l'inventaire.
- Compter vos flux sortants : factures de vente, autofactures producteurs, avoirs et réfactions, refacturation de transport.
- Compléter le SIREN de chaque fiche client, et repérer les adresses de livraison distinctes.
- Vérifier que votre réception fonctionne pour tous vos fournisseurs.
Janvier à mars 2027 : préparer les données.
- Qualifier chaque article et chaque service (bien, prestation, mixte).
- Mettre à jour les mandats d'autofacturation avec vos producteurs.
- Choisir comment l'émission passera par la plateforme agréée : intégrée à votre outil de gestion, ou connectée à côté.
Avril à juin 2027 : tester puis basculer.
- Émettre avec un ou deux clients volontaires, avoirs compris.
- Étendre aux autofactures, puis à l'ensemble des clients.
- Vérifier le e-reporting des ventes à l'export.
Juillet à août 2027 : stabiliser.
- Traiter les derniers rejets et former l'équipe qui facture en campagne.
Comment NegoFlow prépare l'émission 2027
Dans NegoFlow, la facture n'est pas un document qu'on recopie : c'est la suite de la commande, de la pesée et de l'agréage. La plateforme agréée partenaire est intégrée à l'outil, il n'y a rien à choisir ni à connecter à part.
Concrètement, vous pouvez désormais :
- Facturer depuis la commande : les lignes, les poids et les prix passent de la commande à la facture, sans ressaisie.
- Créer l'avoir depuis la facture : les lignes sont reprises avec leurs poids décomptés, et l'avoir reste rattaché à la facture d'origine.
- Autofacturer vos producteurs : le numéro de mandat est enregistré dans la fiche producteur, et un producteur sans mandat est signalé avant qu'une facture d'achat invalide ne parte.
- Partir avec les bonnes mentions : le SIREN se renseigne une fois dans la fiche client et suit chaque facture.
Le reste du cycle, de la commande à l'encaissement, est décrit sur la page des fonctionnalités. Chez nos premiers clients, en production depuis le 1er juin 2026, chaque utilisateur a gagné 17 heures par semaine, mesuré sur le terrain.
Conclusion
La réception a montré que la réforme tient ses dates et que les blocages viennent des données, pas de la technique. Pour l'émission, un négoce a onze mois pour remettre d'aplomb ses fiches clients, ses avoirs et ses autofactures, et l'été 2027 comme vraie échéance. Commencer cet automne, c'est basculer sans le faire en pleine campagne.
Prêt à voir NegoFlow appliqué à votre activité de négoce ? Demander une démonstration.
Questions fréquentes
Non. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, mais l'obligation d'émettre ne concerne que les grandes entreprises et les ETI. Pour les PME, TPE et micro-entreprises, l'émission devient obligatoire le 1er septembre 2027. Rien n'empêche de commencer plus tôt, sur la base du volontariat.
Non, pas au titre de la réforme. Le guide pratique de la DGFiP précise qu'un client ne peut pas exiger d'une PME une facture électronique avant son échéance, ni refuser de payer une facture papier ou PDF pour ce seul motif. Rien n'interdit en revanche de s'accorder entre partenaires pour démarrer plus tôt.
Le défaut d'émission électronique coûte 50 € par facture, dans la limite de 15 000 € par an. Le défaut de e-reporting coûte 500 € par transmission manquante, plafonné à 15 000 € par an. Une première infraction réparée spontanément ou dans les 30 jours n'est pas sanctionnée, et l'administration a annoncé qu'aucune sanction ne serait appliquée en 2026 aux entreprises engagées dans leur mise en conformité.
Identifier la cause du rejet (format, donnée manquante comme le SIREN, erreur de routage), corriger la facture puis la transmettre à nouveau par le circuit électronique. Si le blocage menace un paiement, un double peut être envoyé par un autre canal, à condition d'être clairement rattaché à la facture initiale. Conservez la trace du rejet et de sa correction.
Oui. Le négociant peut continuer à établir la facture pour le compte du producteur, avec un mandat de facturation. L'autofacture passe par la plateforme de l'acheteur et suit le calendrier d'émission du producteur : obligatoire en septembre 2027 si celui-ci est une PME, ce qui est le cas le plus fréquent.
Pas forcément. Il faut un outil capable de produire une facture structurée et de la faire transiter par une plateforme agréée. La vraie question est ailleurs : votre logiciel connaît-il vos lots, vos poids livrés et vos réfactions, ou faudra-t-il ressaisir ces données dans un second outil ?